He visto reclamaciones que se quedan en nada porque el seguro no cubría el fallo más habitual: una sobretensión que quemó el inversor. Otras veces, la póliza ni siquiera incluía robo del cableado. Elegir mal el seguro puede salir caro. Mi recomendación es no dejarse llevar solo por el precio: lo importante es saber qué cubre (y qué no) cada póliza según tu sistema solar y tu perfil de consumo.
Qué riesgos cubre un seguro de instalaciones solares
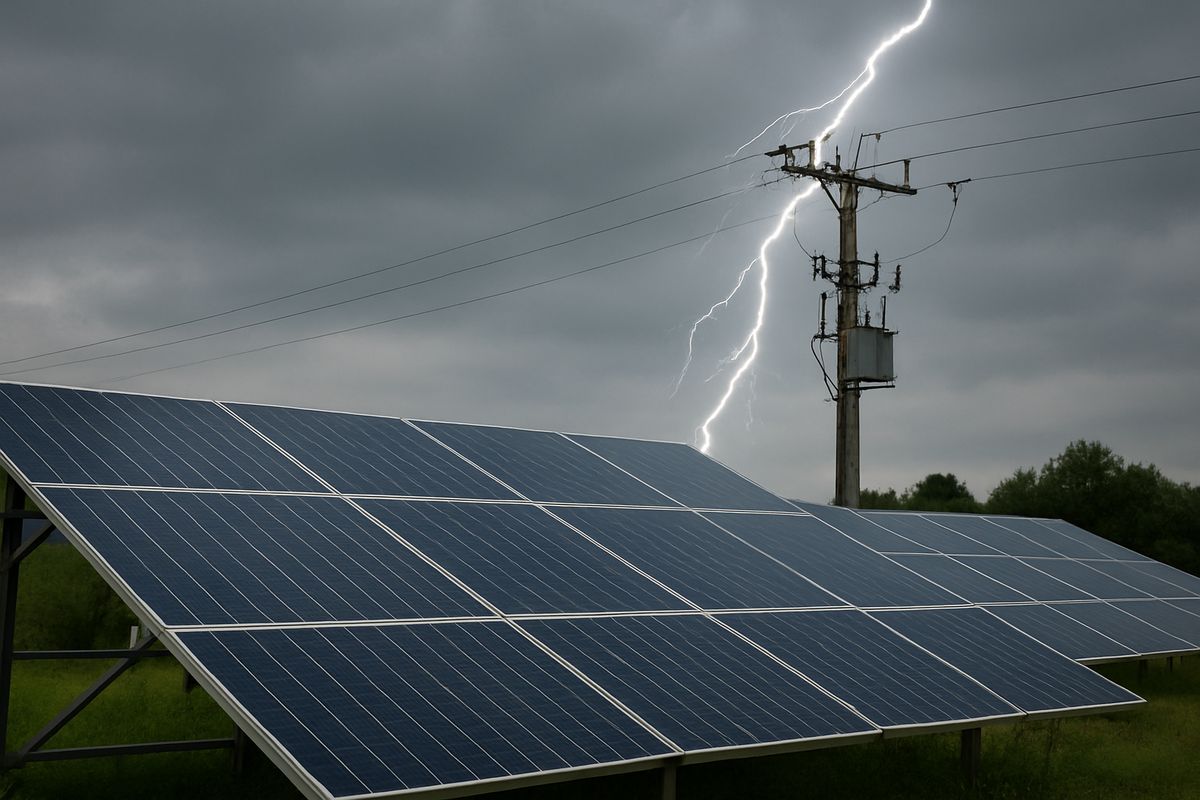
En la práctica, los seguros para instalaciones solares pueden cubrir daños eléctricos (sobretensiones, cortocircuitos), robos, fenómenos meteorológicos y responsabilidad civil. Pero no todos lo hacen. Por ejemplo, he revisado pólizas de hogar que solo consideran los paneles como «parte del continente», excluyendo el inversor y la batería. Si hay un pico de tensión y se daña el inversor, la aseguradora puede negarse a pagar.
Los casos de robo de cableado también se han disparado, sobre todo en instalaciones accesibles. Algunas pólizas solo cubren sustracción con daños violentos y excluyen robos «sin forzamiento». Las tormentas tampoco siempre están cubiertas: el granizo y el viento suelen tener límites de indemnización y a veces solo se incluyen si contratas un suplemento. Respecto a la responsabilidad civil, no todas las pólizas cubren daños a terceros causados por la instalación (por ejemplo, una placa que se desprende y cae sobre un coche vecino).
Por experiencia, recomiendo leer toda la letra pequeña: busca exclusiones concretas (daños por desgaste, errores de instalación, vandalismo…). Evita quedarte solo con la promesa de «daños estructurales» porque suele ser la cobertura más genérica y menos útil en siniestros reales.
Comparativa por tipo de usuario: vivienda, comunidad de vecinos y pyme
No es lo mismo asegurar una instalación en una vivienda unifamiliar que en una comunidad de propietarios o una pyme. En casas particulares, muchas veces se opta por ampliar la póliza de hogar, pero los límites de cobertura suelen ser bajos y dejan fuera el lucro cesante (la pérdida de ingresos por no poder producir energía).
En comunidades de vecinos, el reto principal está en definir si la instalación es privativa o común y quién figura como beneficiario. Si no se documenta bien, hay problemas para cobrar indemnizaciones. He visto comunidades que creían estar cubiertas y, tras una tormenta, descubrieron que el seguro solo respondía ante daños en fachadas, no en las placas.
Para pymes, la decisión suele ser contratar un seguro específico. Aquí sí tiene sentido incluir cobertura de lucro cesante: conozco empresas que han perdido semanas de producción y el seguro estándar no respondía porque no lo cubría. En instalaciones industriales o comerciales, yo priorizaría coberturas por daños eléctricos, robos y pérdida de producción, aunque la prima suba algo.
Cuándo conviene ampliar la póliza de hogar o contratar un seguro específico
Si tu instalación es pequeña y está integrada en una vivienda unifamiliar, ampliar la póliza de hogar puede ser suficiente, siempre que declares la instalación a la aseguradora y revises bien las coberturas. Eso sí, hay que incluir el valor real de los equipos (paneles, inversor y baterías) y asegurarse de que los daños eléctricos y meteorológicos están expresamente incluidos.
Cuando la instalación supera ciertos valores, está en un tejado comunitario o es esencial para el negocio (caso de pymes o comunidades con autoconsumo compartido), lo más sensato es buscar un seguro específico. Estas pólizas suelen cubrir más riesgos y permiten personalizar franquicias o la suma asegurada. Yo evitaría confiarme solo con el seguro de hogar en instalaciones de cierto tamaño o expuestas a más riesgos (robo, vandalismo, pérdida de producción).
Errores habituales al contratar seguros solares
He visto tres errores que se repiten:
- Pensar que el seguro de hogar cubre automáticamente la instalación solar. No siempre es así: si no la declaras y documentas, la compañía puede rechazar la reclamación.
- Elegir solo por precio sin revisar exclusiones. Una póliza barata suele dejar fuera los incidentes más caros (daños eléctricos, robo, pérdida de producción).
- No declarar la instalación a la aseguradora y perder la cobertura en caso de siniestro. Si amplías tu sistema (añades paneles o baterías) y no lo notificas, la cobertura puede quedar anulada.
Un ejemplo real: un propietario sufrió daños por tormenta y pensó que el seguro de hogar le cubriría, pero la póliza no incluía riesgos meteorológicos para «elementos exteriores» no declarados, y se quedó sin indemnización. En otro caso, una pyme eligió un seguro con cobertura de lucro cesante y, tras quedarse sin producción una semana por avería, recibió la compensación pactada. Es un matiz que marca la diferencia.
Preguntas clave antes de firmar
Estas son las preguntas que siempre planteo antes de contratar:
- ¿Qué elementos cubre exactamente el seguro? Asegúrate de que cubre paneles, inversor, baterías y cableado.
- ¿La cobertura incluye daños eléctricos, robos y fenómenos meteorológicos? Pregunta por exclusiones concretas y límites de indemnización.
- ¿Necesito cobertura de pérdida de producción? Si la instalación es clave para tu ahorro o actividad, es recomendable.
- ¿Tengo que declarar la instalación y aportar documentación? Es habitual que pidan factura, memoria técnica y fotos.
- ¿Qué ocurre si amplío la instalación? Pregunta cómo notificarlo y si la prima cambia.
En viviendas, recomiendo revisar si el tejado es accesible (más riesgo de robo) y si el seguro cubre responsabilidad civil ante daños a terceros. En pymes, prioriza siempre la cobertura de lucro cesante y la protección frente a daños eléctricos, que son los más costosos.
FAQ sobre seguros para instalaciones solares
- ¿Puedo asegurar solo las placas o tengo que incluir el inversor y la batería?
En la mayoría de pólizas específicas puedes elegir qué asegurar, pero lo recomendable es cubrir todo el sistema (paneles, inversor, baterías y cableado). Si solo aseguras las placas, el resto queda fuera y cualquier siniestro que afecte al inversor o la batería no se indemniza. - ¿Qué pasa si instalo más paneles tras contratar el seguro?
Debes notificarlo a la aseguradora, aportar documentación y actualizar la suma asegurada. Si no lo haces, los nuevos equipos no estarán cubiertos. - ¿El seguro cubre daños por granizo o viento fuerte?
Depende de la póliza. Algunas incluyen estos riesgos como estándar, otras solo si pagas un suplemento. Pregunta por los límites de indemnización y las exclusiones (por ejemplo, daños por viento solo a partir de cierta velocidad). - ¿Cómo afecta el seguro a la factura o al ahorro anual?
La prima del seguro supone un coste añadido, pero puede compensar si se produce un siniestro caro. En instalaciones domésticas, el seguro suele suponer entre 40 y 90 € al año; en pymes, puede ser bastante más según la cobertura elegida. Son cifras orientativas: lo importante es comparar el coste con el valor de lo que proteges. - ¿Qué documentación exige la aseguradora para cubrir una instalación solar?
Normalmente piden factura de los equipos, memoria técnica, fotos de la instalación y, en algunos casos, certificado de instalación por empresa autorizada. Si falta algún documento, la aseguradora puede rechazar el siniestro.
He aprendido que el seguro perfecto no existe, pero sí uno adecuado a cada caso. Por experiencia, dedicar tiempo a revisar coberturas y preguntar lo incómodo a la aseguradora ahorra disgustos después.
Deja una respuesta